税理士と社労士のダブルライセンス事務所
小川会計事務所・小川労務事務所
〒162-0066 東京都新宿区市谷台町16-6 16ビル2階
受付時間 | 10:00~17:00 |
|---|
定休日 | 土曜・日曜・祝日 |
|---|
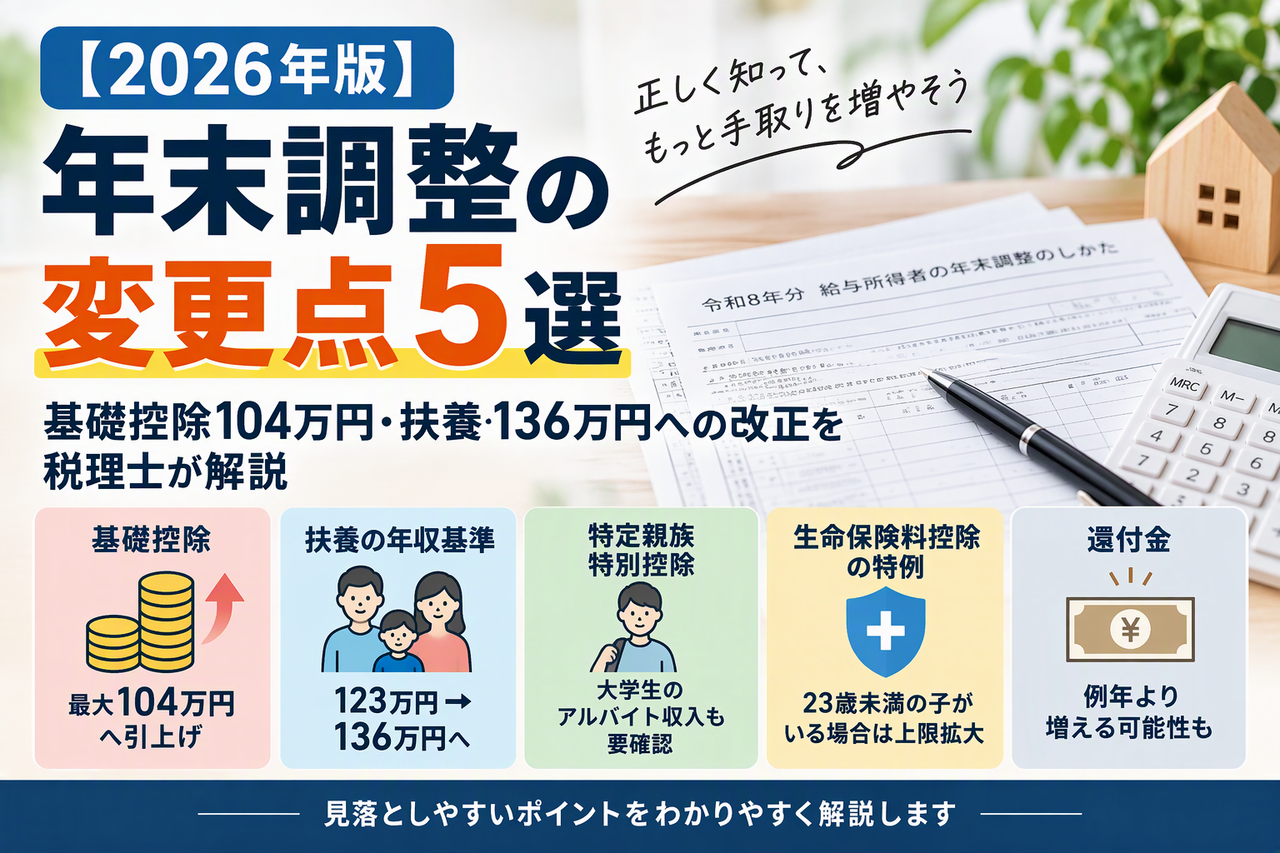
【2026年版】年末調整の変更点5選
基礎控除104万円・扶養136万円への引上げを税理士が解説
2026年(令和8年)分の年末調整では、「103万円の壁」見直しに伴う所得税制度の改正により、基礎控除や給与所得控除、扶養親族の判定基準などが大きく変わります。 例年どおりの感覚で年末調整を進めてしまうと、本来受けられる控除を見落としてしまう可能性があります。 特にパート勤務の配偶者がいる方や、大学生のお子様を扶養している方は要注意です。 今回は、2026年の年末調整で見落としやすい5つのポイントを税理士の視点から解説します。
2026年の年末調整で変わること
まずは、今回の主な改正内容を確認しておきましょう。
今回の改正は、多くの方にとって所得税の負担軽減につながる内容となっています。
| 項目 | 2025年分 | 2026年分 |
| 基礎控除 | 最大95万円 | 最大104万円 |
| 給与所得控除の最低額 | 65万円 | 74万円 |
| 扶養親族等の所得要件 | 所得58万円以下(給与収入だけの場合の収入金額123万円以下) | 所得62万円以下(給与収入だけの場合の収入金額136万円以下) |
| 生命保険料控除特例 | なし | 23歳未満の扶養親族がいる場合、一般生命保険料控除の上限拡大 |
| 特定親族特別控除 | 適用あり | 引き続き適用 |
基礎控除が最大104万円へ引き上げ
2026年の年末調整で最も影響が大きい改正が基礎控除の引上げです。
合計所得金額489万円以下の方については、基礎控除額が104万円となります。
なぜ注意が必要なのか
年末調整の際、多くの方が「年収」で判断しがちですが、基礎控除の判定は「合計所得金額」で行われます。
副業収入がある方や、不動産所得・事業所得がある方は特に注意が必要です。
昨年の感覚で申告書を作成すると、所得区分を誤る可能性があります。
こんな方は要チェック
- 副業をしている
- 不動産収入がある
- フリーランス収入がある
- 株式や投資信託の売却益がある
扶養の年収基準が136万円へ引き上げ
扶養控除や配偶者控除の対象となる親族の所得要件も見直されています。
給与収入のみの場合、これまでの123万円以下から136万円以下へ引き上げられました。
従来の123万円基準との違い
これまで、
「年収123万円を超えたので扶養に入れない」
と考えられていた方でも、2026年分では扶養の対象となる可能性があります。
新たに扶養対象となるケース
例えば、
- パート勤務の配偶者
- アルバイトをしている大学生
- 同居している親
などで年収123万円超136万円以下の場合は、改めて扶養判定を行うことをおすすめします。
意外と見落としやすいポイントです。
大学生の子どもがいる家庭は特定親族特別控除に注意
特定親族特別控除は2025年度税制改正で創設された制度で、2026年も引き続き適用されます。
特定親族特別控除とは
19歳以上23歳未満の親族について、一定の所得までは親が控除を受けられる制度です。
従来は学生アルバイトの収入が増えると、扶養控除が一気に受けられなくなってしまうケースがありました。
現在は、一定範囲内であれば段階的に控除を受けられる仕組みに変わっています。
見落としが多いケース
税理士業務でも、
「子どものアルバイト収入が増えたので、もう扶養は受けられないと思っていた」
というご相談を受けることがあります。
大学生のお子様がいるご家庭は、一度確認してみる価値があります。
23歳未満の子どもがいる場合は生命保険料控除の特例を確認
2026年分と2027年分については、23歳未満の扶養親族がいる場合に一般生命保険料控除の上限が拡大されています。
通常との違い
一般生命保険料控除の上限額は通常4万円ですが、一定の要件を満たす場合は6万円まで控除を受けることができます。
子育て世帯は要確認
生命保険料控除証明書を提出して終わりではありません。
23歳未満のお子様がいる場合は、特例の対象となる可能性がありますので、保険料控除申告書の記載内容をあらためて確認しておきましょう。
還付金が例年より増える可能性も
今回の税制改正は2026年12月1日から適用されます。
一方で、2026年11月までの毎月の給与から天引きされている所得税は従来ルールのまま計算されています。
なぜ還付金が増えやすいのか
基礎控除や給与所得控除の引上げが年末調整時にまとめて反映されるためです。
その結果、例年以上に還付金が戻ってくる方も少なくないと考えられます。
年の途中で退職した方は要注意
年末調整を受けずに退職した方については、確定申告で精算が必要になるケースがあります。
還付を受けられる可能性もありますので、放置しないよう注意しましょう。
年末調整前に確認したいチェックリスト
年末調整の書類を提出する前に、次の項目を確認してみてください。
- 配偶者の年収が136万円以下か
- お子様のアルバイト収入を確認したか
- 特定親族特別控除の対象にならないか
- 生命保険料控除証明書を準備したか
- 23歳未満の扶養親族がいるか
- 扶養親族の所得見積額を確認したか
- 副業収入を含めた合計所得金額を確認したか
よくあるご質問
ここではよくあるご質問をご紹介します。
2026年の年末調整で最も大きな変更点は何ですか?
基礎控除と給与所得控除の引上げです。
2026年分の年末調整では、基礎控除が最大104万円に、給与所得控除の最低額が74万円に引き上げられました。
これにより、多くの給与所得者で所得税負担が軽減されることになります。
また、改正内容は12月の年末調整で反映されるため、例年より還付金が増えるケースも少なくありません。
扶養に入れる家族の年収はいくらまでになりましたか?
給与収入のみの場合は136万円以下です。
これまで扶養親族や控除対象配偶者の判定基準は給与収入123万円以下でしたが、2026年分からは136万円以下へ引き上げられました。
そのため、これまでは扶養に入れなかった配偶者やお子様が、新たに扶養の対象となる可能性があります。
大学生の子どものアルバイト収入が増えても扶養控除は受けられますか?
受けられる可能性があります。
特定親族特別控除の創設により、19歳以上23歳未満のお子様の所得が一定額を超えた場合でも、段階的に控除を受けられる仕組みとなりました。
「アルバイト収入が増えたからもう扶養は無理」と判断してしまう前に、特定親族特別控除の対象になるか確認することをおすすめします。
パート勤務の配偶者がいる場合、何を確認すればよいですか?
年間収入が136万円以下か確認しましょう。
2026年分から扶養判定の基準が変更されたため、これまで扶養に入れなかった方でも扶養の対象になることがあります。
年末が近づいたら、配偶者の年間収入見込みを確認しておくと安心です。
「136万円の壁」と「130万円の壁」は同じですか?
別の制度です。
136万円は所得税上の扶養判定に関係する基準です。一方、130万円は社会保険の被扶養者判定に関係する基準です。
税金の扶養に入れる場合でも、社会保険の扶養から外れるケースがあります。制度が異なるため、混同しないよう注意が必要です。
年末調整をしないとどうなりますか?
税金を払い過ぎたままになる場合があります。
年末調整は、その年に天引きされた所得税を精算する手続きです。
年末調整を受けない場合でも確定申告で精算できますが、手続きをしなければ本来受けられる控除や還付を受けられない可能性があります。
まとめ|2026年の年末調整は「扶養」と「基礎控除」の確認が重要
2026年の年末調整は、ここ数年の中でも特に大きな制度改正が行われる年です。
特に、
- 基礎控除の引上げ
- 扶養判定基準の変更
- 特定親族特別控除
- 23歳未満の扶養親族に関する生命保険料控除特例
については見落としやすいポイントです。
ご自身やご家族の状況によって適用できる控除は異なります。年末調整を機に一度確認してみてはいかがでしょうか。
お問合せはこちら
お問合せ・ご相談は、お電話またはフォームにて受け付けております。
メールでのお問合せは24時間受け付けておりますので、まずはお気軽にご連絡ください。
受付時間:10:00~17:00
定休日:土曜・日曜・祝日
Menu
インフォメーション
お問合せ・ご相談
お問合せはお電話・メールで受け付けています。
メールでのお問合せは24時間受け付けております。
受付時間/定休日
受付時間
10:00~17:00
定休日
土曜日・日曜日・祝日
アクセス
〒162-0066
東京都新宿区市ヶ谷台町16-6
16ビル2階
都営新宿線「曙橋駅」 徒歩7分